
卡特彼勒没有变成AI公司,却让AI产业越来越离不开自己原来会做的事。它把工程机械、发电设备、经销商网络、零部件、融资和设备数据重新组合,卖出的不再只是一台机器,而是“别耽误我开工”的确定性。
新趋势不一定只奖励发明新技术的人,也会重新抬高一些老能力的价格。
很多人认识大黄靴,却低估了CAT真正的生意
不少中国人第一次认识CAT,不是在矿山,也不是在工地,而是在商场里看到那双又厚又硬的“大黄靴”。不过,鞋服只是品牌授权生意,卡特彼勒的老本行要重得多:挖掘机、推土机、矿山卡车、柴油和天然气发动机、燃气轮机、发电机组,以及一整套维修、零部件和设备金融。
这家企业已经一百岁了,怎么看都不像AI故事里的主角。可在2026年第二季度,卡特彼勒营收达到205.4亿美元,同比增长24%;建筑业务增长35%,动力与能源业务增长17%,期末积压订单达到721亿美元。科技公司忙着训练模型时,卖挖掘机和发电机的人也忙得不得了。
这件事比股价涨了多少更值得看。它提醒正在转型的传统企业:机会未必要求企业抛弃老本行。更关键的问题是,客户的新麻烦能不能与企业手上的旧能力接起来。
2026年第二季度的增长信号
一、AI越往下落地,越像一场大型基建
我们平时看到的AI,大多是一块屏幕、一个对话框,背后仿佛什么都在“云端”完成。可把一座数据中心拆开来看,它一点也不轻:先要有地、有厂房、有道路,施工阶段离不开工程机械;服务器装进去之后,要接入电网,还要准备备用电源、储能和冷却;正式运营后,机器最好一天到晚别停,一旦出故障,维修人员和零部件必须尽快到场。
国际能源署预计,全球数据中心用电量将从2024年的约415太瓦时增至2030年的约945太瓦时,增幅超过一倍,AI是最主要的驱动力。更棘手的是,模型更新可以按周计算,电网、厂房和能源项目却经常按年计算,两者根本不在一个节拍上。
所以,AI发展到今天,瓶颈已经不只在芯片。芯片买得到,电未必接得上;服务器到了,厂房未必建得完;项目开起来了,也不代表能稳定运行十年。科技公司懂算法,但土地平整、设备安装、发电系统和现场运维这些重活,最后仍需要工业企业完成。
卡特彼勒刚好卡在这里。项目开工时,它有挖掘机、推土机和施工设备;项目要通电,它有柴油与天然气发电机组,也有工业燃气轮机;设备投入运行后,经销商网络、维修人员和零部件体系又接着进场。别人看到的是一次数据中心投资,它看到的是从开工到运转的一整段生意。
二、客户买的其实是“别耽误我开工”
制造企业喜欢讲参数,这很正常。发动机多少功率、油耗多少、寿命多长,都是硬指标。但站在数据中心客户那边,账不是这么算的。一座大型项目如果晚通电两个月,损失可能远高于采购时省下的那点设备钱。客户最怕的不是发电机贵,而是买回来以后还不能按时开机。
2026年1月,卡特彼勒与合作伙伴宣布为Monarch Compute Campus部署2吉瓦快速响应天然气发电机组,并配套电池储能。设备计划从2026年9月起分阶段交付至2027年8月,项目目标是在2027年形成2吉瓦供电能力。
如果只把这笔生意理解为“卖了很多台发电机”,就看浅了。客户真正交给供应商的是一串麻烦:什么时候能通电,负荷突然变化时能不能扛住,后续增加服务器是否需要推倒重来,机器坏了谁来修,扩建时系统能否继续衔接。设备、储能、服务与零件被拼在一起后,客户买到的就不再是一堆机器,而是一套尽量别耽误开工的安排。
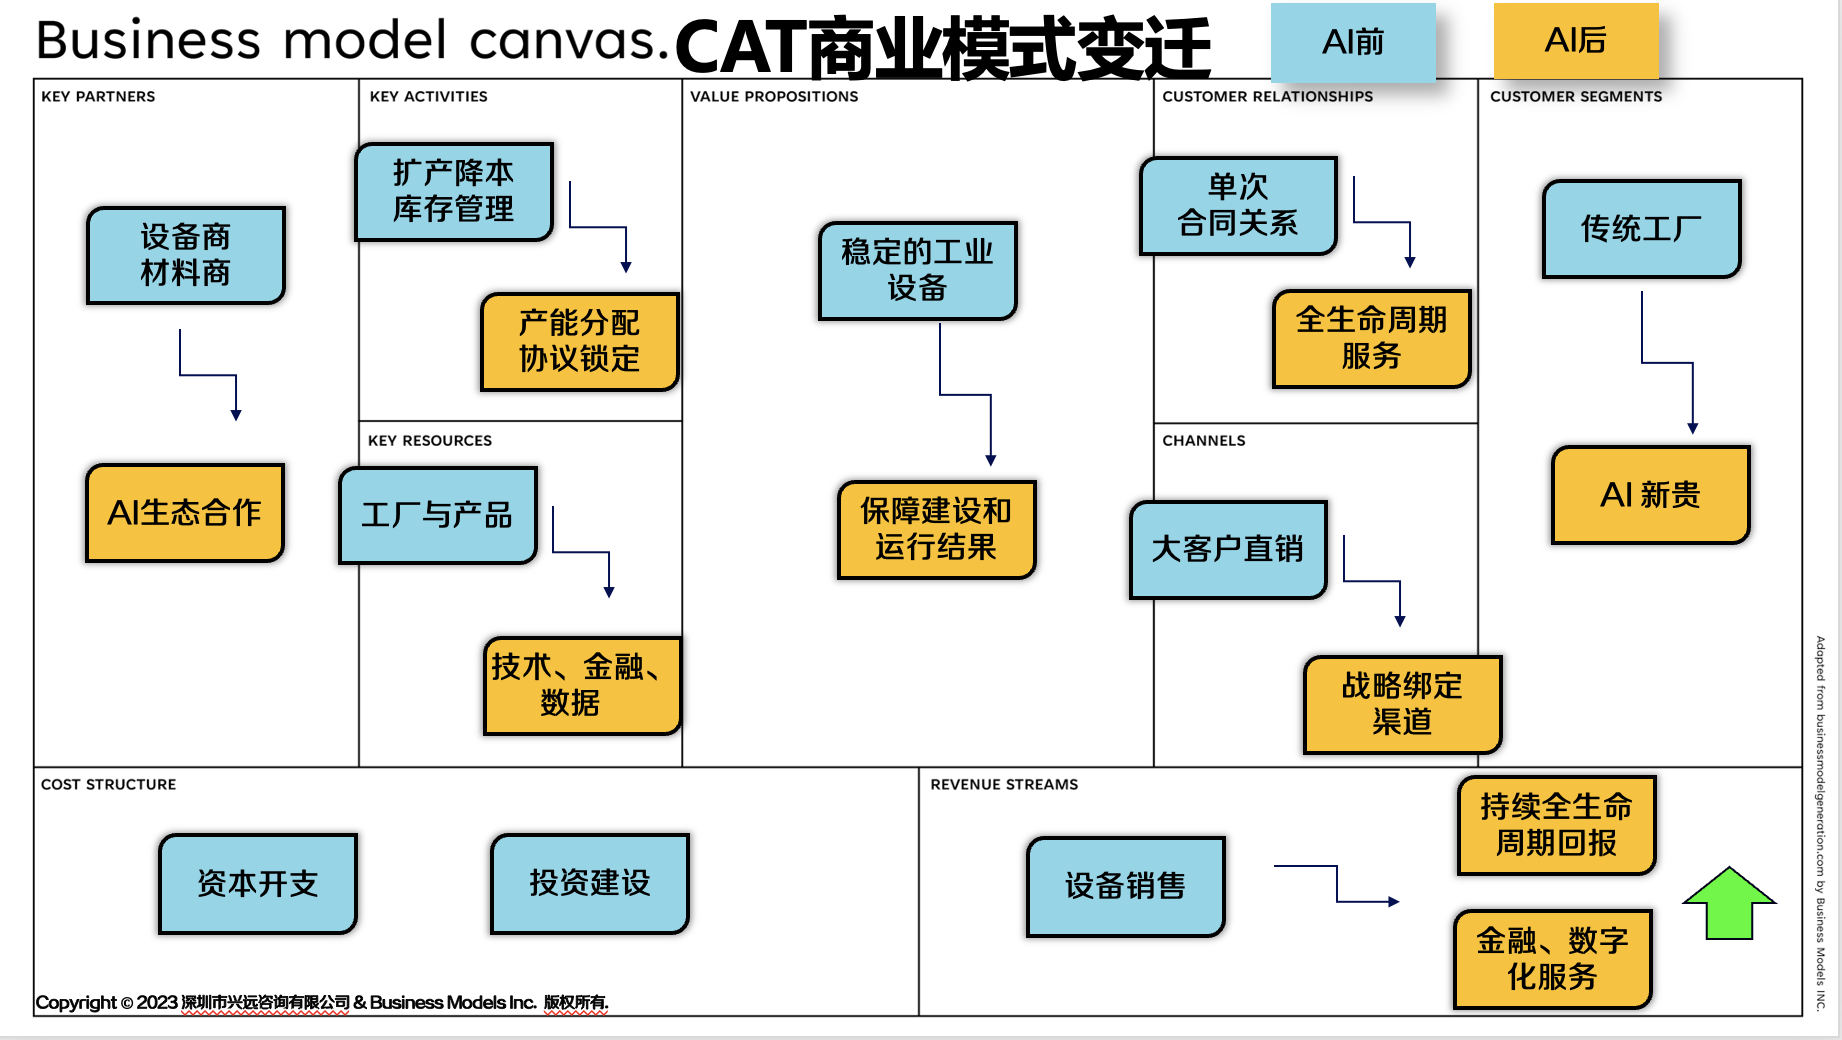
放进价值设计画布里看,这个变化很清楚。以前客户主要比价格和参数,现在更在意工期、停机损失和未来扩容。产品没有换名字,客户愿意付钱的理由却变了。很多老企业做第二曲线时总想着重新发明一个东西,实际上,客户的麻烦一变,原来的产品也可能突然值钱。
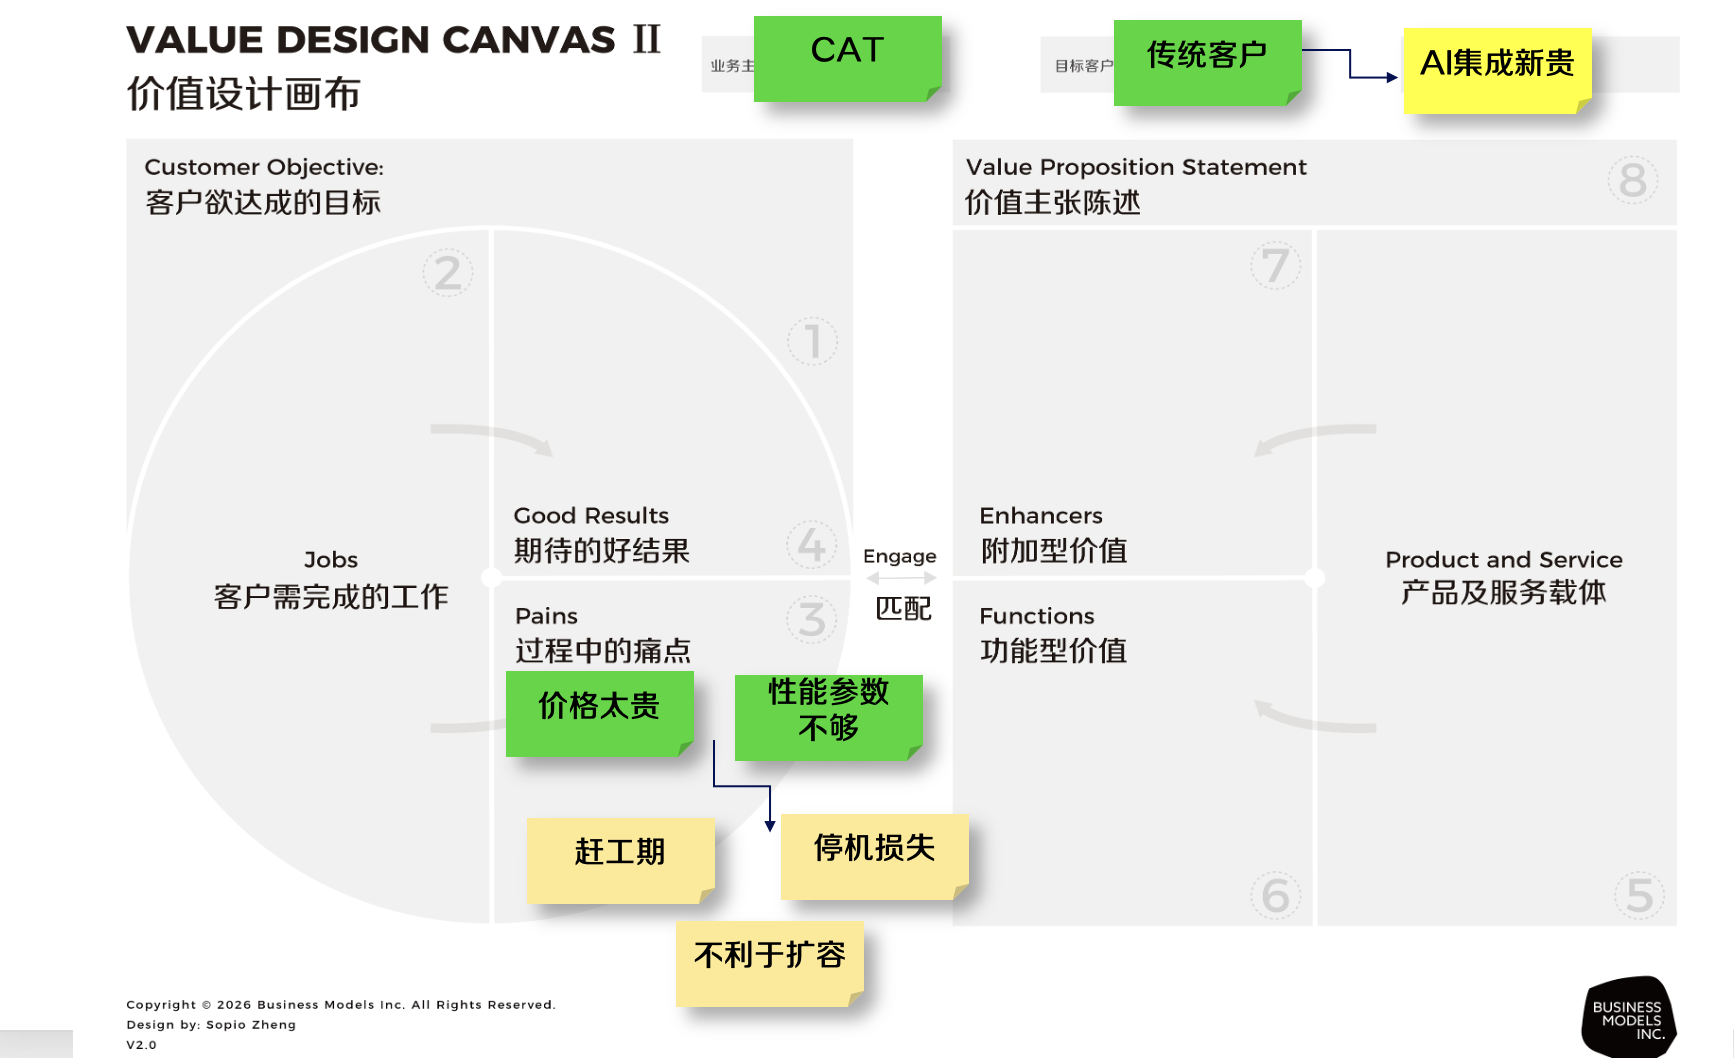
同一台设备进入不同场景,价值可以差得很远。转型有时不必换产品,只要找到更愿意为确定性付费的客户。
三、一台机器卖出去以后,后面的生意才刚开始
卡特彼勒的稳,并不代表工程机械没有周期。恰恰相反,这门生意很看基建、矿业和能源投资,景气好时订单排队,景气差时客户就推迟买设备。只靠卖新机器,收入很容易坐过山车。
它这些年一直在做一件事:尽量把一次性设备销售,拉成十几年甚至更长的客户关系。机器卖出去,要保养、要换零件、要修故障、要做融资,有些旧发动机和部件还能收回来再制造。2025年,卡特彼勒服务收入达到240亿美元,联网并持续回传数据的设备超过160万台。
这套生意看起来像把一台机器的全生命周期都接住,但客户并不反感,因为双方都能得到好处。客户不用为每次故障重新找供应商,也不必长期囤一堆零件;卡特彼勒则能从配件、维修、融资、翻新和数字服务里持续获得收入。Cat Financial支持购买、租赁和分期融资;Cat Reman把旧部件回收后再制造,返还旧件后,价格通常为同类新品的45%至85%,具体取决于产品。
更有意思的是设备数据。160多万台联网设备持续回传开工率、油耗、故障代码和运行状态,这些数据最实际的用途,是回答几个具体问题:哪台机器快坏了,什么时候修最不影响施工,哪个工地设备闲置太多,零件应该提前放到哪里。判断越准,客户停工越少,卡特彼勒卖服务也越顺。
把商业模式画布摊开,会发现它的收入更像一个圈,而不是卖完机器就结束的一条直线。前面卖设备,把机器放进客户现场;中间靠经销商、维修和零件,把使用过程接住;后面再用融资、再制造和数据服务延长设备寿命。设备越多,服务的底盘越大;服务越及时,客户下次换品牌的成本越高。
真正难复制的,不是机器本身
同行当然可以做出性能接近的发电机,却很难在短时间内补齐当地经销商、配件仓库、维修技师、融资方案和多年设备数据。卡特彼勒的护城河并不神秘:机器坏在半夜时,客户知道该找谁,而且那个人大概率真能把它修好。
四、它的第二曲线没有离开老本行,只是把老能力换了个场景
传统企业一谈转型,特别容易用力过猛。有人看到AI火了,马上成立AI部门;有人在所有产品名称前面加上“智能”两个字;还有人准备跨进一个完全陌生的行业,仿佛不把过去推翻,就不算转型。
卡特彼勒没有这样做。它不会训练大模型,也没有把自己包装成科技新贵,而是顺着客户的新麻烦往前走。数据中心缺电,它本来就会做发动机、燃气轮机和发电机组;项目赶工,它本来就有施工设备和现场服务;客户怕停机,它已经有经销商、零件和维修体系;项目太大、设备太贵,Cat Financial还能帮助客户拆分资金压力。
这些能力过去服务矿山、油气、建筑和交通,如今被重新组合,放进AI数据中心。公司还是那家公司,产品大部分也没变,但客户、场景和收入结构往前走了一步。这种第二曲线比另起炉灶慢一点,却更容易把生意做实,因为每一步都踩在已有能力上。
更靠谱的转型顺序应该倒过来:先看客户多了什么急事,再盘点自己有哪些现成能力,最后决定哪些要补、哪些要合作、哪些根本不碰。卡特彼勒能吃到AI红利,原因很朴素:这波需求刚好落进了它经营一百年的能力范围。
五、传统企业要找到让趋势绕不开自己的理由
卡特彼勒的案例当然不能照抄,绝大多数企业也不会去做数据中心或发电机。但它提供了一种实用的判断方式:先别急着问“AI、新能源、出海、低空经济,到底押哪一个”,先看看这些趋势让客户新增了什么麻烦。
如果客户的新麻烦和企业的老能力接得上,再用几张画布把生意算清楚。价值设计画布看客户到底在怕什么,商业模式画布看现有产品、渠道、服务和数据如何重新组合,生态画布则要看谁掌握客户、谁提供关键资源、谁承担交付风险,自己有没有机会占住一个不容易被绕开的环节。
最后还得回到经营数据。订单是一次性冲高,还是能带来后续服务;收入增加以后,库存、人力和交付成本会不会涨得更快;客户嘴上说需要,最后愿不愿意签合同。这些问题不够性感,却决定了第二曲线到底是一门新生意,还是一笔昂贵的学费。
卡特彼勒没有变成AI公司,它只是让AI产业越来越离不开自己原来会做的事。对正在转型的传统企业来说,这比“全面拥抱AI”更有用。很多公司的机会并不在远处,而是藏在原有产品、客户、渠道和数据之间,只是还没有被放到同一张图上看清楚。
给传统企业的四个检查问题
- 新趋势给客户增加了哪些昂贵、紧急且必须解决的问题?
- 现有产品、渠道、服务、金融和数据能力,哪些能够重新组合?
- 客户愿意为哪一种确定性付费:工期、稳定运行、扩容,还是降低停机损失?
- 新增订单能否带来持续服务收入,并覆盖库存、人力和交付成本?
结语:第二曲线往往藏在老能力之间
真正有韧性的转型,不是追着每一个热门概念重新发明自己,而是把已有能力放进新的客户场景,让新的增长趋势越来越绕不开你。
BMI兴远咨询专注商业模式设计、企业经营与客户全生命周期管理。如果企业正处在增长放缓或转型选择过多的阶段,值得先把自身能力和外部趋势放在一起拆一遍。方向选错,执行得越快,学费往往越贵。
真正的第二曲线,不是离开老本行,而是让新趋势越来越绕不开你的老能力。