
美光真正卖出去的,不只是内存和存储芯片,而是客户“不能断供”的安全感。苹果涨价只是表层,更深的变化是:AI 把存储从容易被压价的成本项,推成了谁都不敢缺的战略资源。
苹果涨价只是表层,底层是 AI 把存储从便宜零部件,推成了谁都不敢缺的战略瓶颈。
存储行业以前不是不赚钱,而是赚得太像临时工
过去手机和电脑涨价,大家习惯怪芯片、屏幕、摄像头,顺便再怪一句品牌太会赚钱。可这一轮更值得看的,是一张从数据中心传导到消费者口袋里的 AI 账单。
这张账单的主角不是苹果,而是美光。更准确地说,是存储行业的商业模式正在变天:客户不再只问“能不能便宜点”,而开始问“你能不能保证我不断供”。没有足够的内存、带宽和存储系统,再贵的 GPU 也可能只是机房里一排昂贵摆设。
存储行业一直有个尴尬命运:景气时像印钞机,下行时像碎钞机。需求一好,价格上涨;价格一涨,厂商扩产;产能释放后,供给过剩;价格再一崩,前面赚的钱又被库存、折旧和债务吃回去。
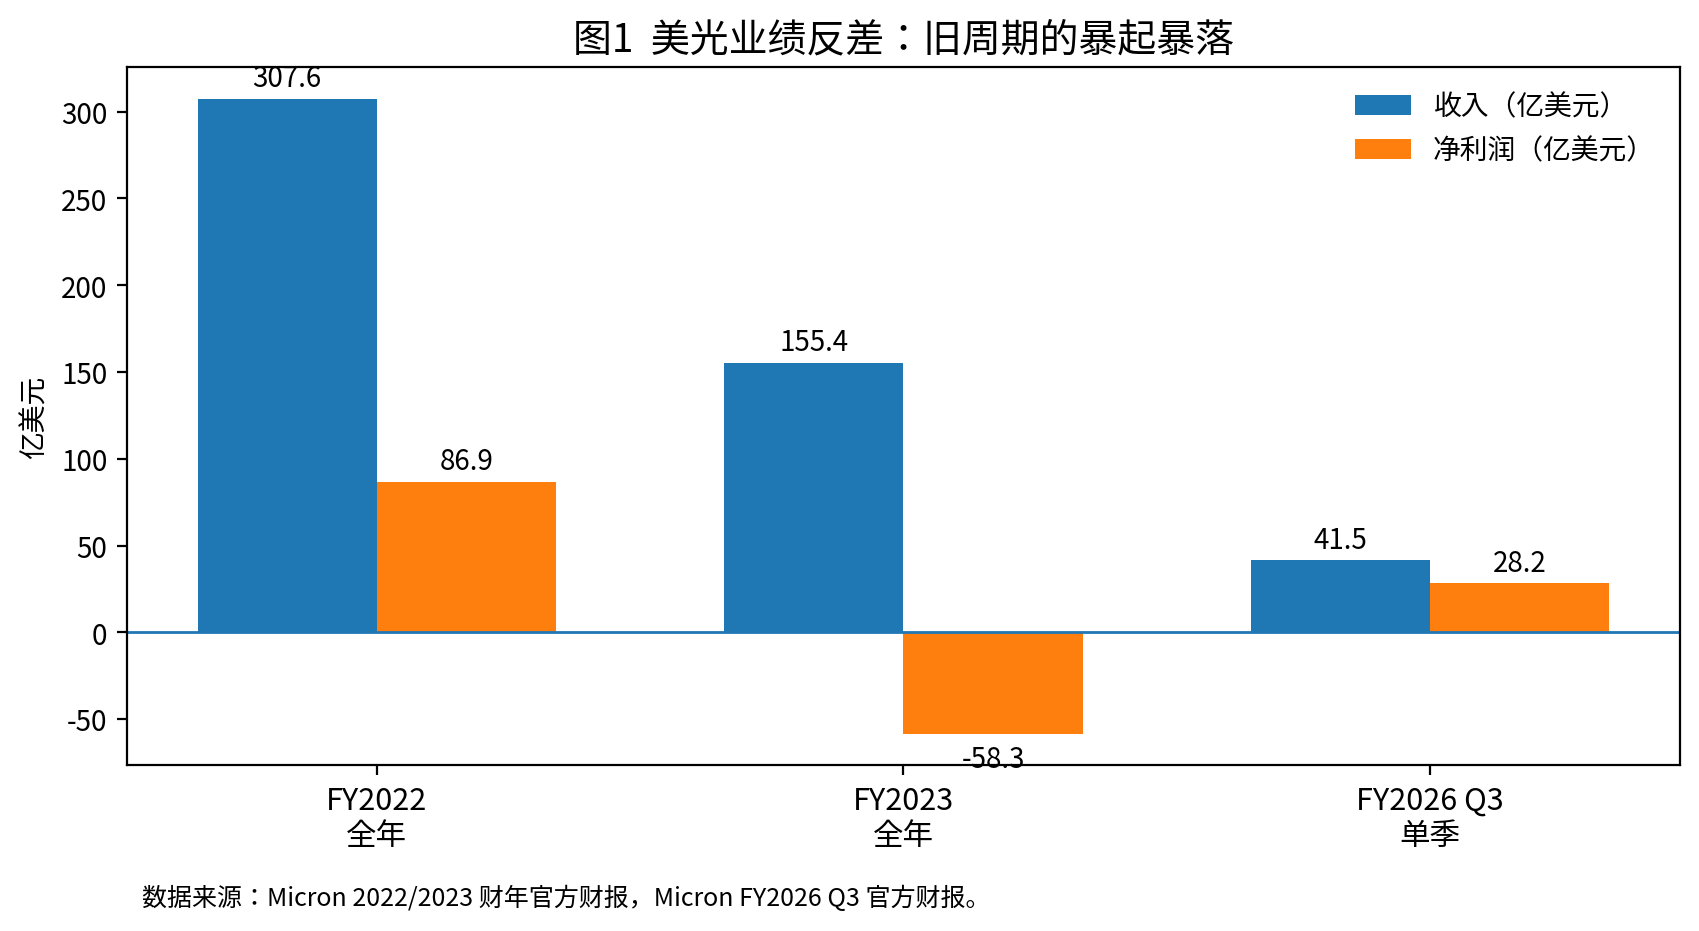
美光的财务反差很能说明问题。2022 财年,公司收入 307.58 亿美元、净利润 86.87 亿美元;到 2023 财年,收入降到 155.40 亿美元,净利润变成亏损 58.33 亿美元。从大赚到大亏,只隔一个财年。
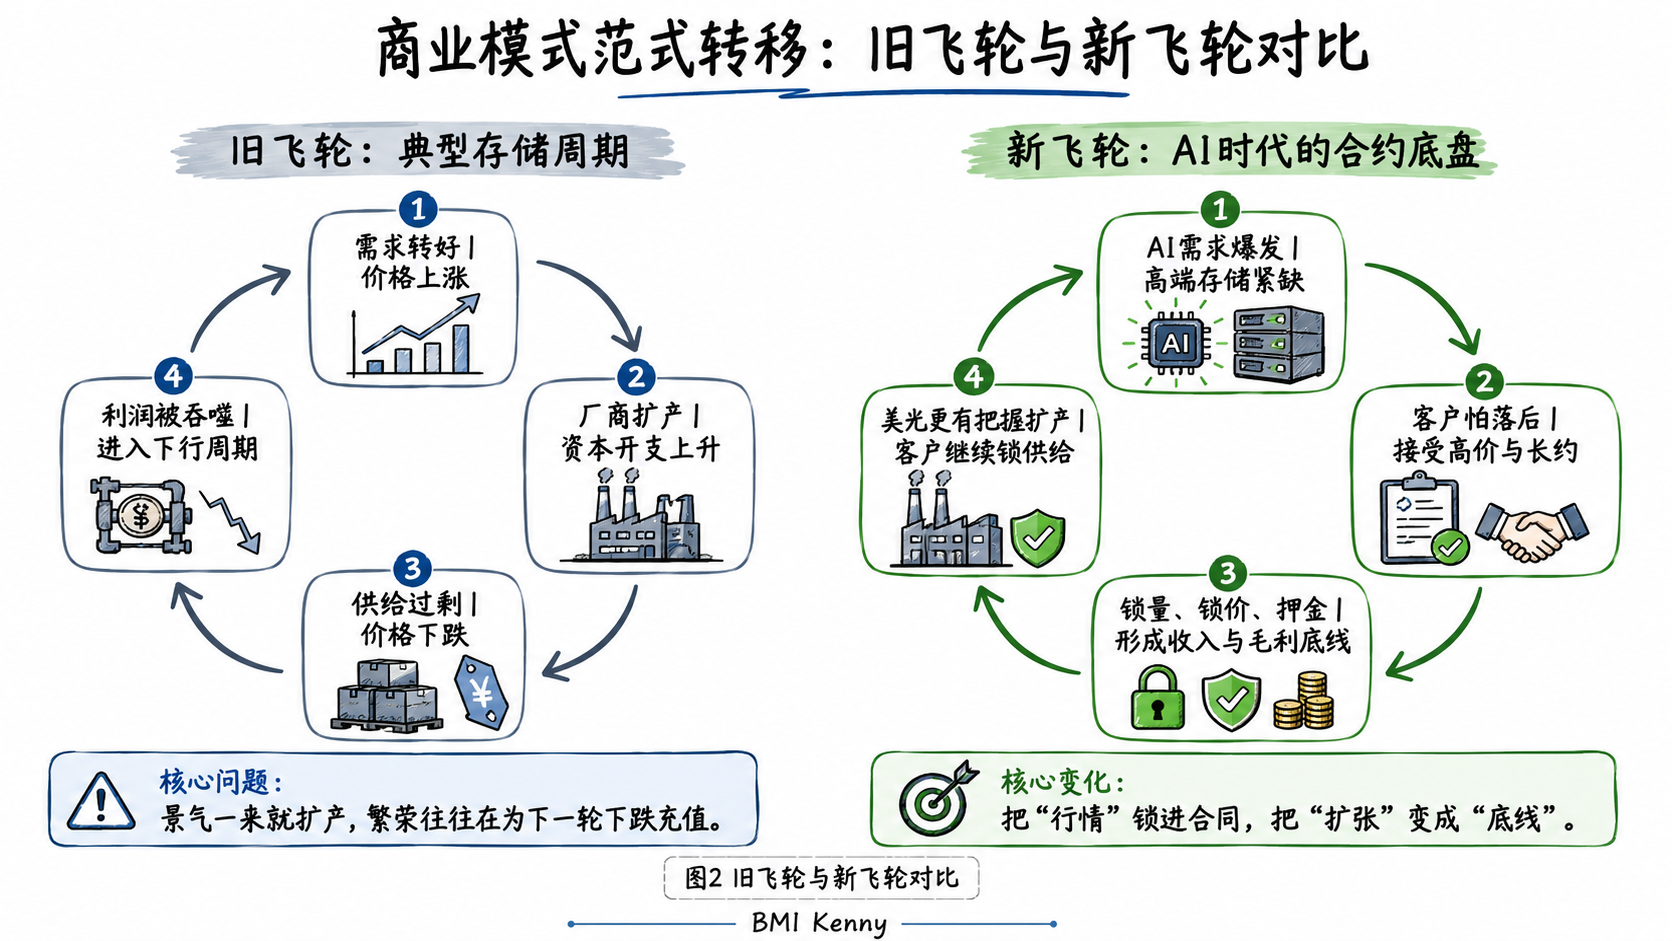
旧飞轮非常清楚:需求升温 → 价格上涨 → 厂商扩产 → 供给过剩 → 价格崩盘 → 利润反噬。美光以前再优秀,也逃不出这个飞轮,因为它卖的是“行情里的芯片”,不是“被客户提前锁定的战略资源”。
从旧周期到 AI 瓶颈溢价
AI 让价值主张变了:客户买的是别输给对手的保险
AI 时代的存储需求,不是普通电子产品升级那么简单。大模型训练、推理、数据中心扩容,都离不开 DRAM、NAND 和 HBM。GPU 当然是最耀眼的主角,但 GPU 不是孤岛;模型越大、数据越多、推理越频繁,对内存带宽和存储系统的要求就越高。
过去客户买 DRAM、NAND,采购部门最关心的是能不能压价、能不能换供应商、库存会不会买贵。那时,美光在客户眼里主要是成本项。AI 军备竞赛开始后,客户真正害怕的,不再是多花一点钱,而是项目被断供卡住。
所以美光的价值主张从“提供存储芯片”,变成了“提供 AI 时代不断供的确定性”。卖芯片时,客户把美光当供应商;卖确定性时,客户把美光当战略保险。供应商要比价,保险要提前买。
这就是为什么客户愿意接受高价、长期合约、押金和 take-or-pay 条款。不是客户突然大方了,而是客户的恐惧升级了:过去怕库存买贵,现在怕 AI 输掉。
当客户的恐惧从“买贵了”变成“买不到了”,定价权就开始从采购方转向瓶颈方。
商业模式范式转移:把行情变成合约,把涨价变成底线
美光 FY2026 第三财季最容易被误读的地方,是大家只看到毛利率接近 85%、每股收益大超预期和股价上涨,然后把它简单归因为“AI 需求太强”。需求强当然没错,但商业模式变化才是核心。
如果只是这一轮涨价,美光仍然是周期股。真正值得看的是,它开始把客户焦虑写进合同。美光披露已签署 16 份战略客户协议(SCA);这些协议以多年期承诺提升供需可见性和业务稳定性,让未来的一部分量、价、现金和供货关系不再完全暴露在现货周期里。
旧飞轮是需求好、扩产、过剩、价格崩;新飞轮则是 AI 需求、长期合约、收入底线、纪律扩产。周期不会消失,但周期下面开始出现一层合同底。
战略客户协议带来的四层变化
- 客户愿意提前为供给确定性排队,普通采购关系被拉成长周期合作。
- 收入质量提升:一部分未来需求从“景气”变成“底线”。
- 产能规划更可见:供需双方都能据此安排投资、验证和交付。
- 关系从买卖芯片升级为围绕产品路线、系统架构与供应安全的战略协同。
新旧模式的对比:不是卖得更多,而是卖得更贵、更硬
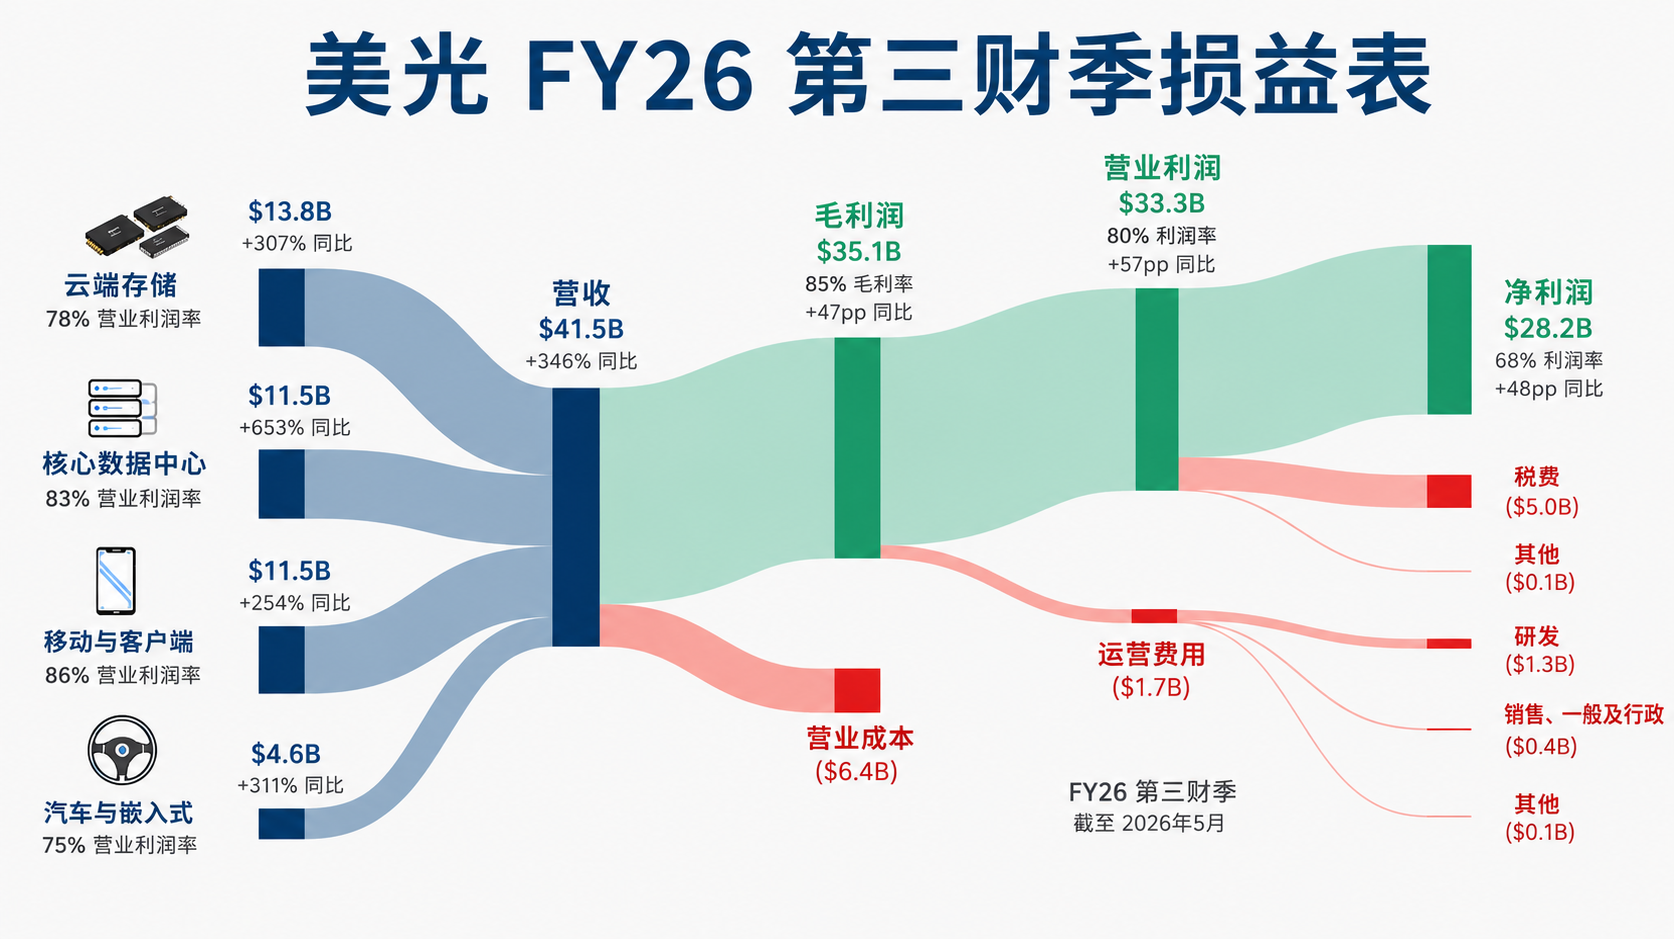
美光 FY2026 第三财季营收为 414.56 亿美元,GAAP 毛利率 84.6%,营业利润率 80.4%,净利润 282.43 亿美元。它真正说明的不是公司突然多卖了几倍芯片,而是供给紧张与战略价值重估同时推高了价格和利润率。
分业务看,云端存储收入约 137.69 亿美元、营业利润率 78%;核心数据中心收入约 115.24 亿美元、营业利润率 83%;移动与客户端收入约 115.21 亿美元、营业利润率 86%;汽车与嵌入式收入约 46.34 亿美元、营业利润率 75%。
这些数字来自美光 2026 年 6 月 24 日发布的 FY2026 第三财季官方财报。高利润率本身仍可能随供需变化波动,但它清楚呈现了存储从普通零部件向 AI 战略资源迁移时的经济性。
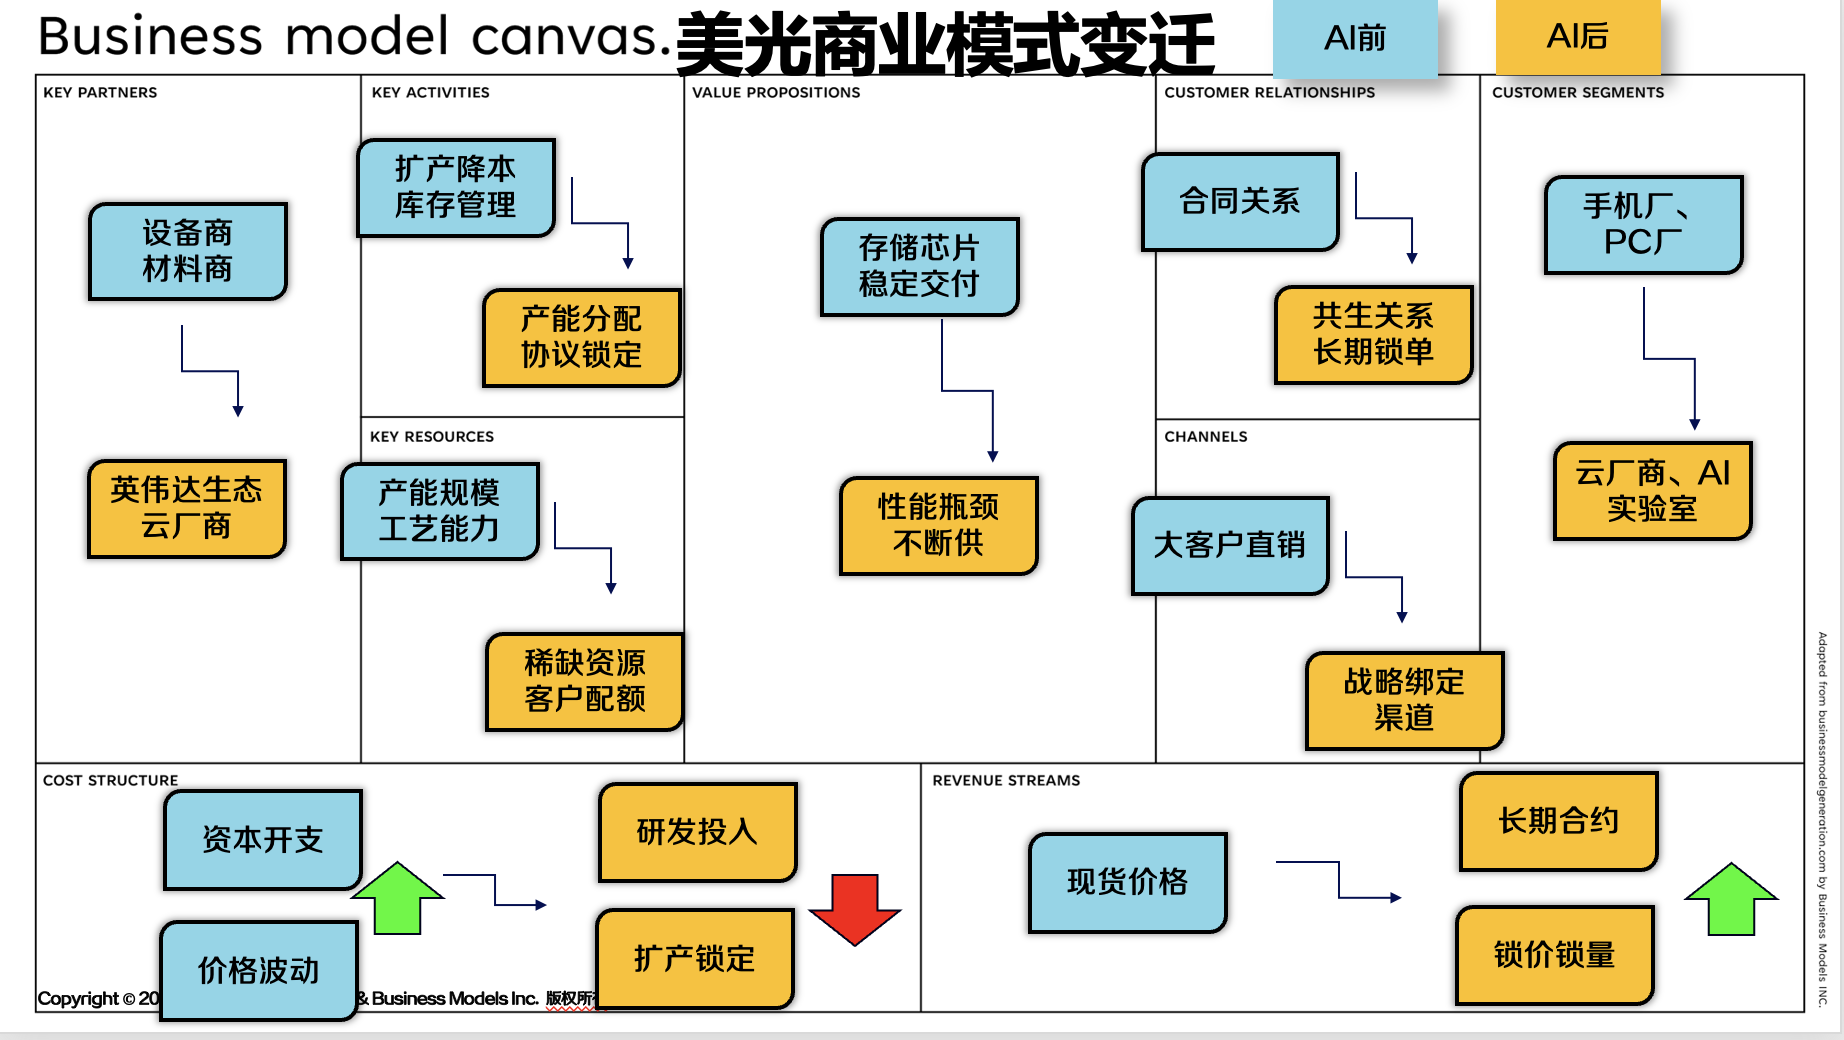
为什么这不是普通周期反弹?看客户愿不愿意为确定性预付
判断一个行业是不是范式转移,不能只看涨价。所有周期行业都会涨价,猪肉、光伏硅料、锂电材料和航运价格都涨过。真正要看的是:涨价之后,行业有没有能力阻止自己再次把自己卷死。
美光这次不同之处,在于 AI 客户的采购行为发生了变化。大型云厂商、AI 实验室、服务器客户、汽车和终端厂商不会因为价格贵一点就少买一点;对它们来说,存储断供不是省钱问题,而是战略节奏问题。
更重要的是,新增产能不是说来就来。晶圆厂建设、设备、人才、电力、先进制程和 HBM 产能爬坡都需要时间。客户因此愿意用长期协议换确定性,美光也得以把一部分未来收入和毛利从现货周期中锁出来。
这不意味着美光从此变成无风险公司。竞争对手会扩产,新的存储厂商会追赶,客户集中和资本开支风险仍然存在。商业模式真正的变化,不是风险消失,而是风险结构改变:过去是完全暴露在现货周期里,现在开始有一部分收入由长期关系托底。
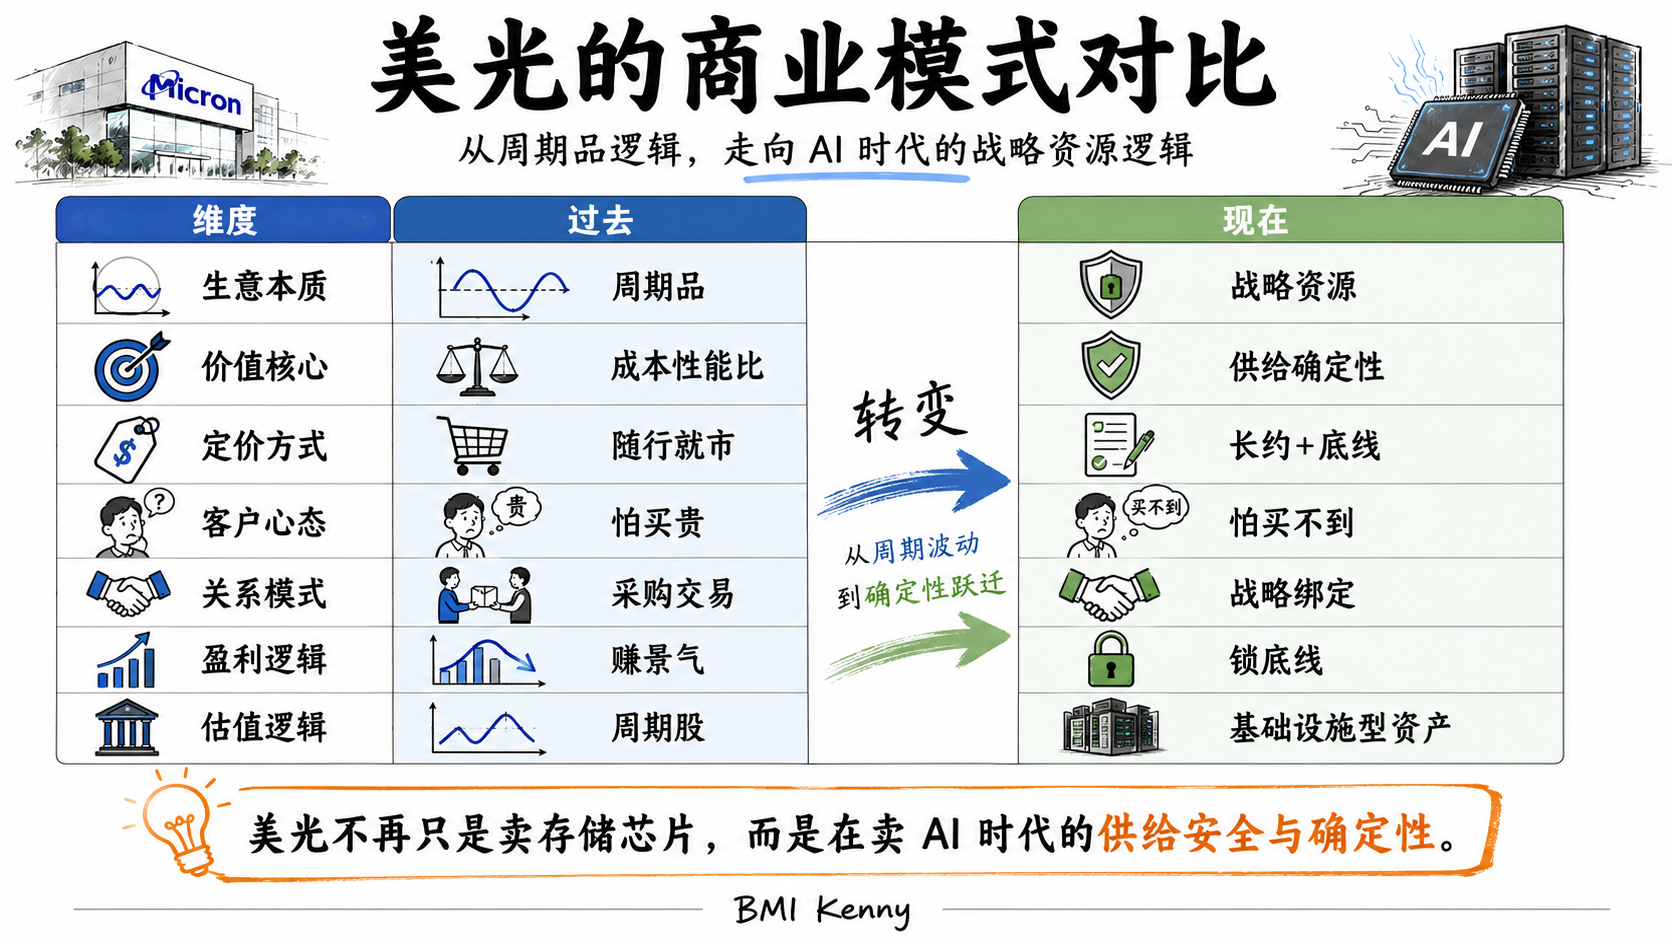
普通企业真正该学的三件事
第一,从卖产品到卖确定性。客户愿意为功能付钱,但更愿意为低风险、不断供和可交付付溢价。企业需要把卖点从参数清单,改成结果保障、交付机制和风险承诺。
第二,从成本项变成瓶颈项。成本项天然被压价,瓶颈项才会被优先保障。要进入客户的风险表、增长表和关键节点,而不是只待在采购表。
第三,从短期机会变成长期收入质量。行情好时不只涨价接单,更要趁客户最焦虑的时候升级合同、升级关系、升级自己的位置,把一次订单升级为年框、预付、长期协议或持续服务。
结语:AI 时代,最贵的不是先进,而是不能缺
AI 会让普通能力越来越便宜,也会让关键瓶颈越来越贵。可复制的服务会被压价,不能缺的资源会被重估。电力、算力、存储、数据、安全、供应链和信任,都会因为系统复杂度上升而变得更值钱。
如果企业明明身处有机会的行业,却总被价格战拖住;明明客户有需求,却始终无法把一次订单变成长期关系,那么需要重看的,往往不是销售动作,而是价值主张和商业模式的位置。
便宜属于可替代者,溢价属于关键位置。真正好的商业模式,不是客户愿意买一次,而是客户不敢断一次。