
这家公司能在 GoPro 和大疆中间活下来,是有原因的。
我第一次知道影石,是去年春茗,公司同事拿着 Insta360 来给大家拍 Vlog。我凑过去看了一眼,诶,还挺有意思。
就因为这「有意思」,我开始去研究它。一研究才发现,这家公司能在 GoPro 和大疆中间活下来,是有原因的。
GoPro 做的是第一人称视角,绑在头盔上、扣在车把上,拍的是你眼睛正前方那点事。大疆做的是上帝视角,无人机飞上天,从头顶往下看。这俩把两个角度占得死死的。影石呢?它做的是自定义视角,先拍下来,拍完再取景,画面想往哪转就往哪转,连自拍杆都能在画面里隐形。
它没跟这两家硬碰硬,自己另开了一条路。在我看来,这是蓝海战略里非常漂亮的一次落地。
研究完,我写了一篇文章,后来把它当成我课堂和咨询里的一个经典案例。(连接去年的文章)
过了几个月,影石在中国上市,股价一飞冲天。我当时想,这家公司,可能是奔着下一个很厉害的公司去了。
可一年之后,大问题浮出来了。
2025 年全年,影石营收从 55.74 亿元冲到 97.41 亿元,涨了 74.76%;归母净利润反而从 9.95 亿元掉到 9.29 亿元。(新浪财经)到今年上半年更狠:收入接着涨 50.29%,做到 55.17 亿元,归母净利润只剩 3040 万元,同比跌了 94.15%,扣非已经转负。(新浪财经)
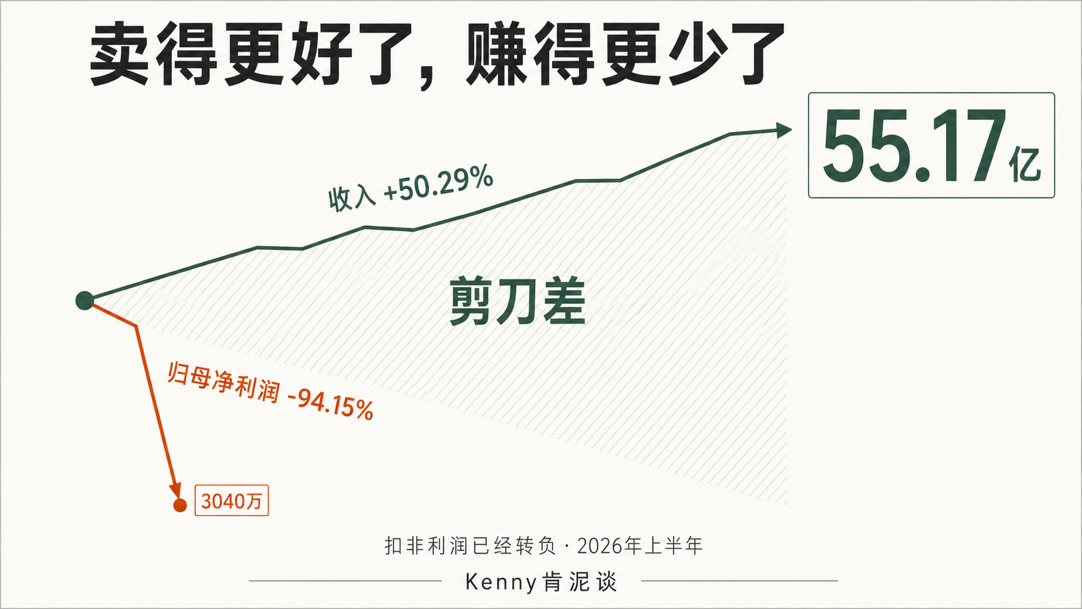
东西卖得比过去哪一年都好,钱却越赚越少。
明明这家公司挺好,怎么开始不赚钱了?我今年就把它重新翻出来,又拆了一遍。一家靠蓝海战略把一类客户做透的公司,成功之后到底该怎么继续长大,这道题,比当年找到蓝海还难。
一、它开始做跟大疆一模一样的东西了
先看第一个,也是最好看出来的:宽。
我讲课爱用一个工具,商业模式画布。它把一门生意拆成几块:客户是谁,给他什么价值,靠什么产品,手里攥着什么资源,钱从哪来,成本花在哪。填进去,一家公司的底子就露出来了。
- 商业模式|过去的影石|今天的影石|下一步真正要解决的
- 客户|Vlogger、年轻创作者、户外用户|航拍、Vlog、运动、日常记录、音频等更广人群|还能不能守住最核心的高价值用户
- 价值主张|自定义视角、专业能力小白化|多场景智能影像|到底是“设备更多”还是“创作更简单”
- 产品|全景、运动相机为核心|全景、运动、拇指、云台、无人机、麦克风等|品类之间是否真正共享客户与能力
- 核心资源|全景算法、防抖、AI剪辑|再加无人机、云台、音频、供应链等大量能力|资源是否开始过度分散
- 收入|硬件为主|依然高度依赖硬件|软件、AI、云能否成为第二利润池
- 成本|高研发,但相对聚焦|研发、营销、备货、新品类同时变重|下一块收入能否不再同步增加复杂度
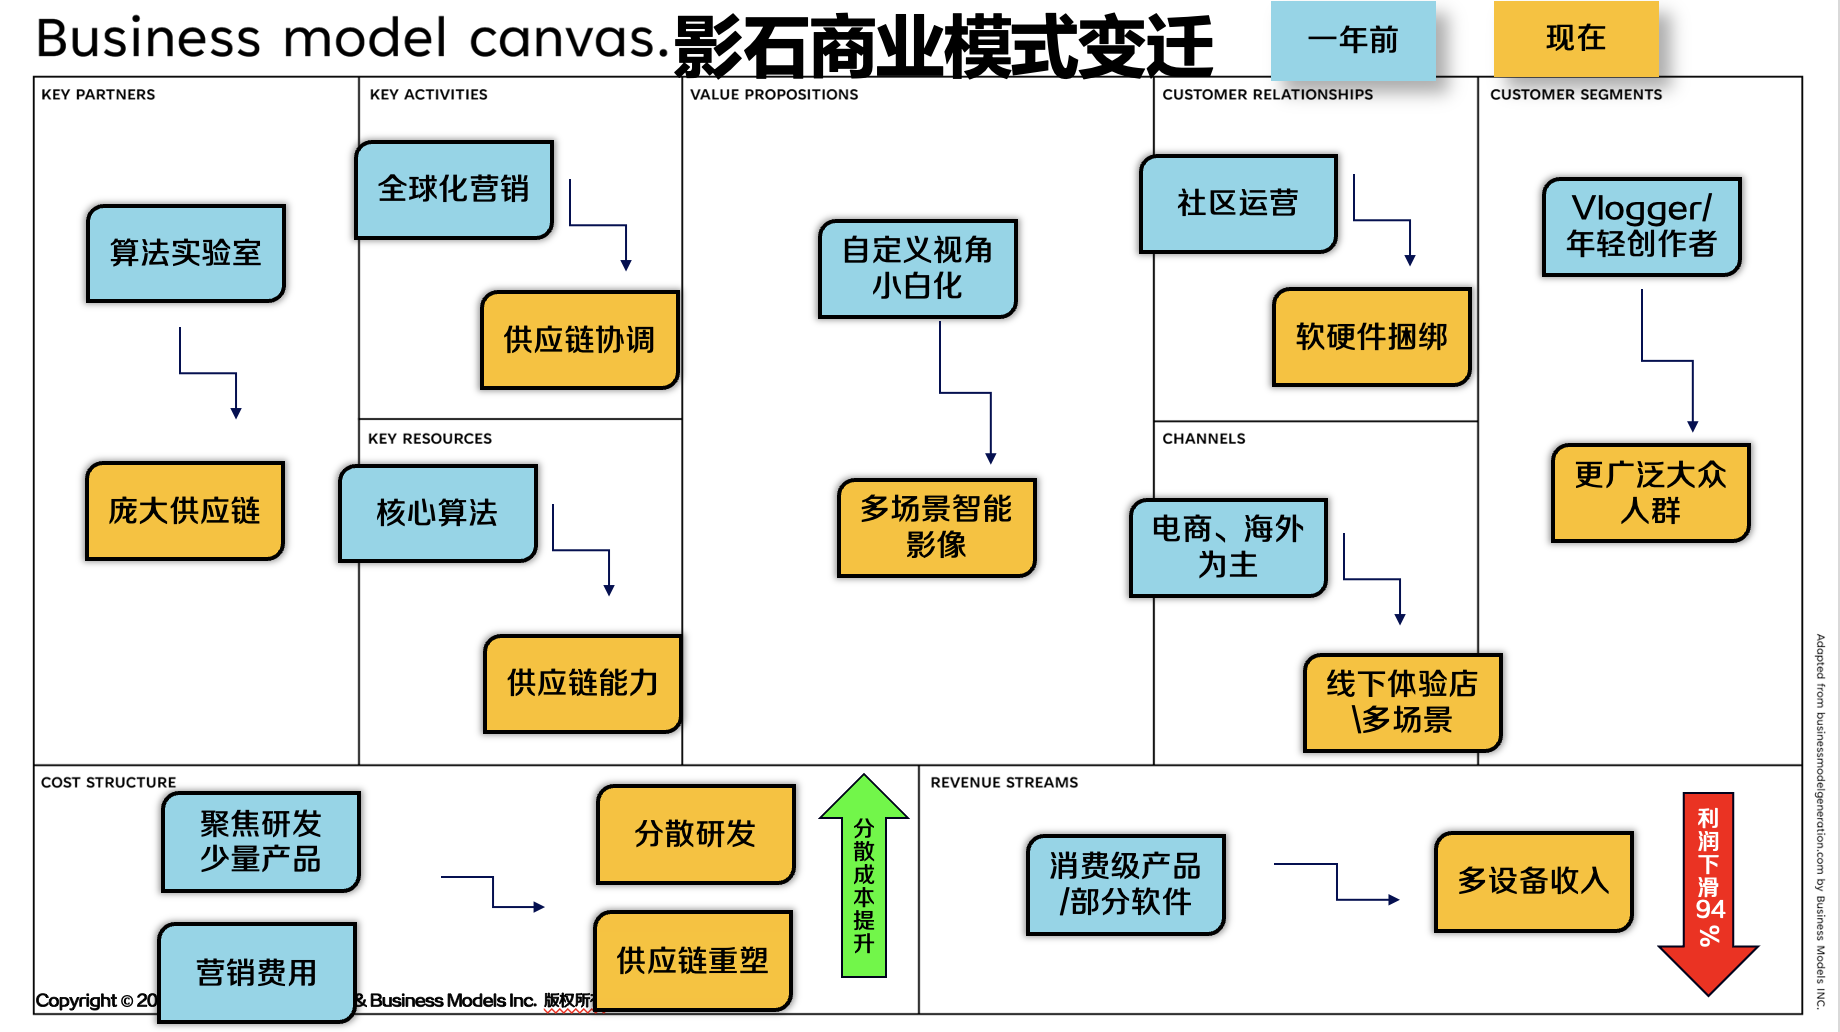
去年拆影石,我把它填进画布,几个关键格子清清楚楚。客户是 Vlogger、年轻创作者、玩户外运动的这群人,很明确;价值主张也直接,让你拍到以前拍不到的东西;产品就两类,全景和运动相机;核心资源是全景算法、防抖、AI 剪辑。整张画布是窄的,也是顺的。
今年再填一遍,格子几乎全变了。客户扩到航拍、Vlog、运动,再往下是日常记录和音频,越铺越宽;价值主张从「自定义视角」变成了「多场景智能影像」,一句话讲不清了;产品从两类,一路加:全景、运动相机、拇指相机,后面又压上云台、无人机、麦克风;核心资源在算法、防抖之外,还得多扛住无人机、云台、音频和一整条供应链。收入还是靠卖硬件,成本却同时变重。
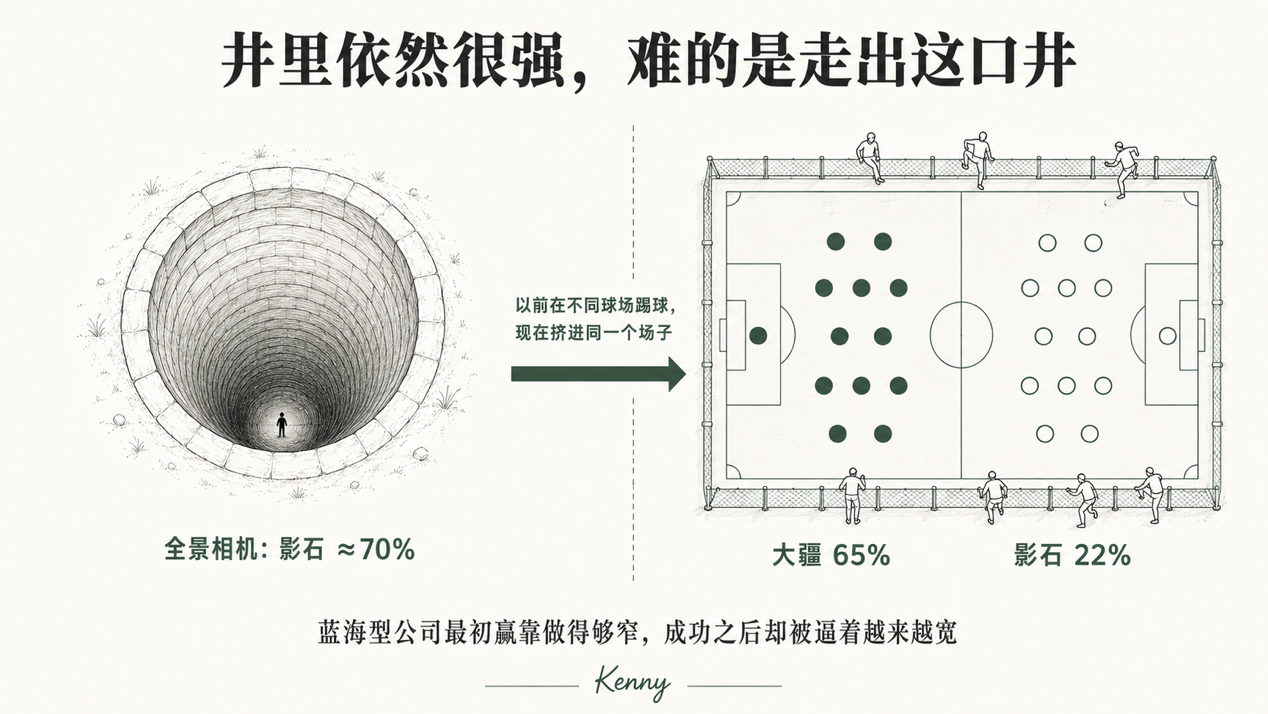
大疆也不会坐以待毙。你进我的无人机,我就进你的全景;你做拇指相机,我也做。两个人从井水不犯河水,变成在同一个场子里硬碰硬。
IDC 的数据摆得很清楚。今年一季度,全球手持智能相机出货量涨了 33%,影石出货量涨 66%,整体份额 22%,全球第二。整个手持智能相机市场,大疆占 65%,影石占 22%;只看它自己的老本行全景相机,影石还占着接近七成,大疆 Osmo 360 已经啃下两成多。(IDC)
2026 年反复出现的一件事,就是影石在原有业务里,不断做出跟竞争对手几乎一样的产品。这种事是会反噬的。
它过去赢,靠的是做得够窄;现在越做越宽,核心能力、竞争优势一点点被摊薄,供应链和成本全压上来。商业模式跟着变了。以前做窄,现在做宽,这已经不是原来那门生意了。
在原来那口井里,它还是那个影石;难的是爬出来。
二、100 块钱进来,最后剩不下 5 块
第二个看兜里,这个更实在。
很多企业张口就说我赚了多少,其实那只是收入。真正要看的,是收入减掉各种成本、各种费用之后,还剩多少。
我习惯拿 100 块钱说事。100 块进来,先减生产制造成本,再减管理、经营、研发这些费用,再算上折旧、摊销、各种杂项,最后交完税,剩下的才是你真正装进兜里的钱。
影石这套账,摊开是这么走的:2024 年,每 100 块收入里,产品成本约 48 块,销售费用 15 块,研发 14 块,扣完还剩 23 块多。2025 年,成本涨到 54 块,销售 17 块,研发接近 16 块,剩 13 块左右。今年上半年,产品成本逼近 59 块,销售和研发双双过 18 块,剩下的不到 5 块。(新浪财经)
100 块钱进去,只赚 5 块。
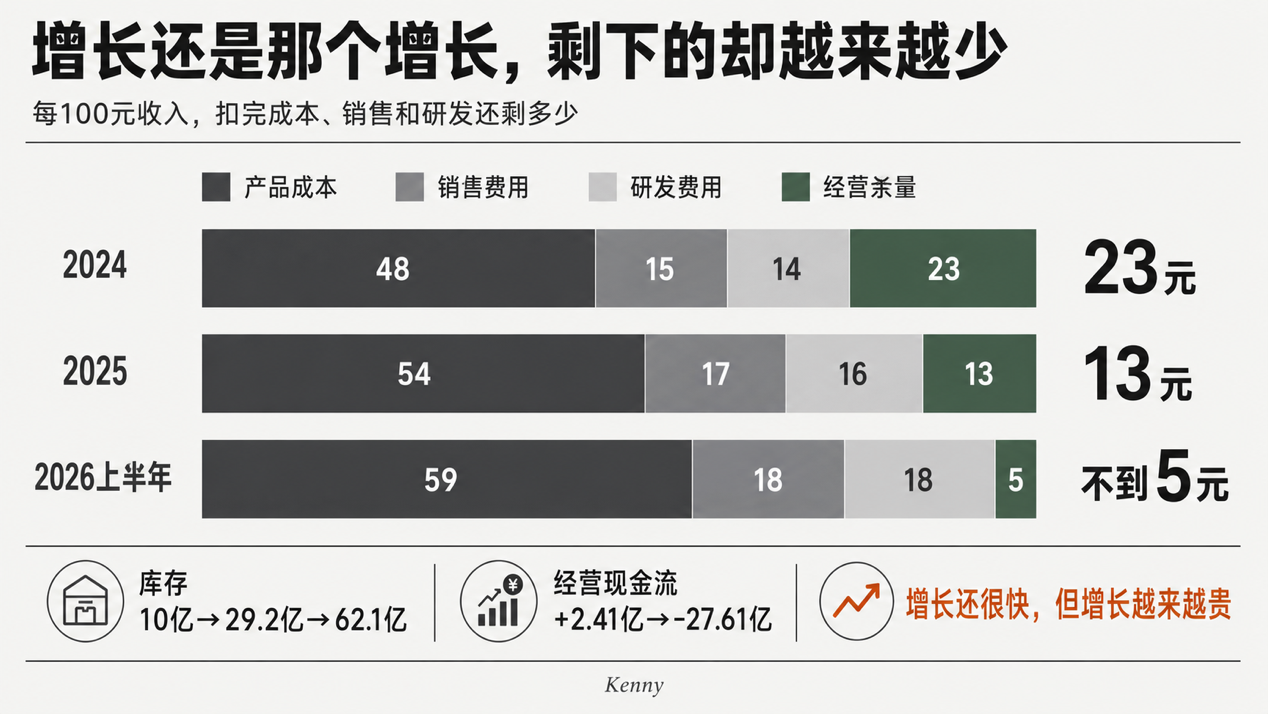
我管这个剩下的数叫经营余量。它不是会计科目,只是我自己拿来观察增长质量的一个粗指标。财报里对应的数字更吓人:2025 年营业成本同比涨 98.36%,销售费用涨 103.31%,研发费用涨 96.95%;今年上半年,销售费用已经到 10.17 亿元,研发 10.07 亿元。(新浪财经)
照这个走法,影石往后要加大投入、做调整,现金和经营上的压力就会顶上来。偏偏它这行的对手,利润都比它高一大截。
再看远一点。英伟达是全球的霸主,最近一个财年,100 块钱放兜里能剩 56 块。这么一比,影石肯定是遇到大问题了。它还能不能像过去那样,把蓝海这套继续玩下去,很难说。
库存和现金流也在报警。库存从 2024 年底的约 10 亿元,涨到 2025 年底的 29.2 亿元,今年 6 月底已经 62.1 亿元;经营现金流从去年同期的净流入 2.41 亿元,翻成净流出 27.61 亿元。(新浪财经)这里必须说句公道话。
不能看到库存62亿元,就说影石产品卖不掉了;也不能看到现金流变负,就说商业模式已经出问题。DDR涨价、战略采购、新品备料,这些都是真实原因,公司也可能通过提前锁货在后面受益。
但经营上还是要多问一句:
为什么今天要维持增长,需要占用这么多以前不需要占用的资源?
答案就和上一张商业模式画布接上了。
以前影石的增长,更多是在一套能力上不断做深:全景技术更好、算法更好、产品更好用,再把用户从滑雪扩到骑行、旅行、宠物、Vlog。
今天如果增长来自无人机、云台、麦克风还有更多。
每增加一个新品类,后面跟着的就不只是一个SKU,而是一整串新的研发、供应链、库存、营销、渠道,甚至新的竞争对手。
所以影石现在最需要警惕的,可能不是“增长乏力”。
恰恰相反:
它可能进入了一种更麻烦的阶段——增长还很快,但增长越来越贵。
三、一千多万台设备卖出去了,老客户却不再掏钱
最要命的是第三个:卖了这么多设备,影石还能从老客户身上拿到什么?
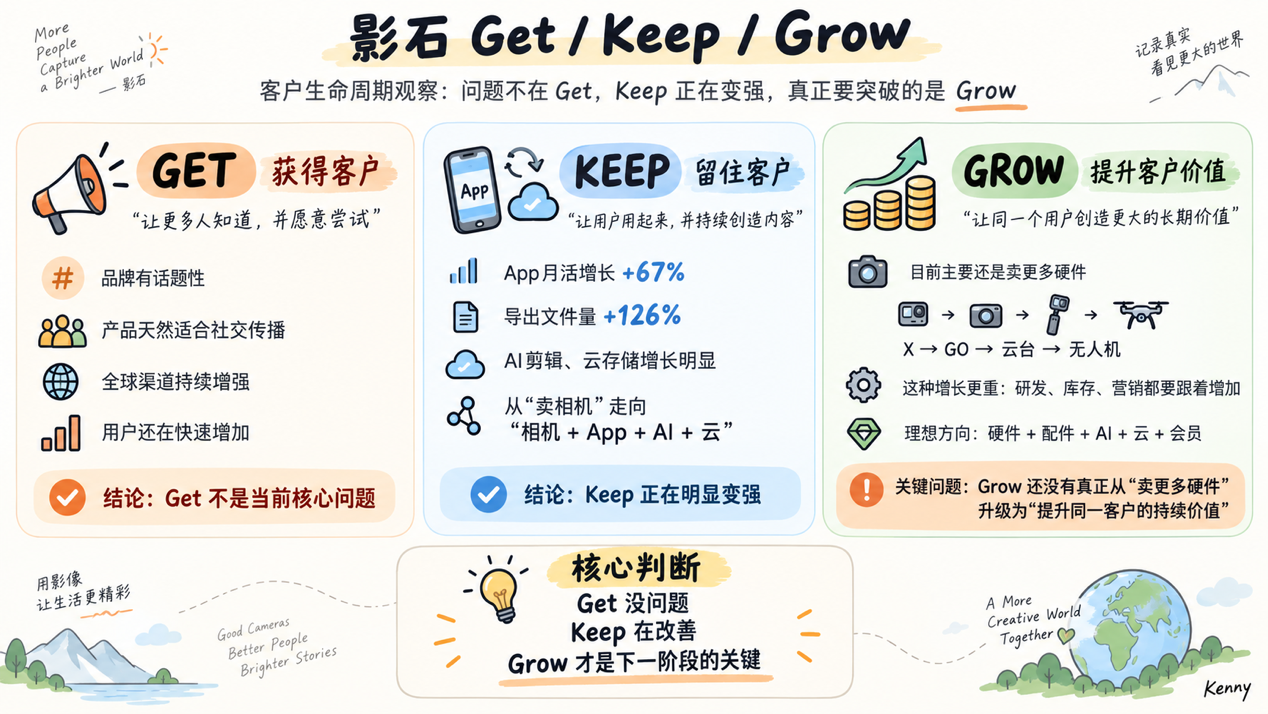
我讲义里有个顺序,讲客户怎么跟一家公司越走越近。先把人拉进来,这是 Get;再把人留住,这是 Keep;最后把单个客户越做越大,让他复购、帮你转介绍,这是 Grow。影石走到哪一步了?
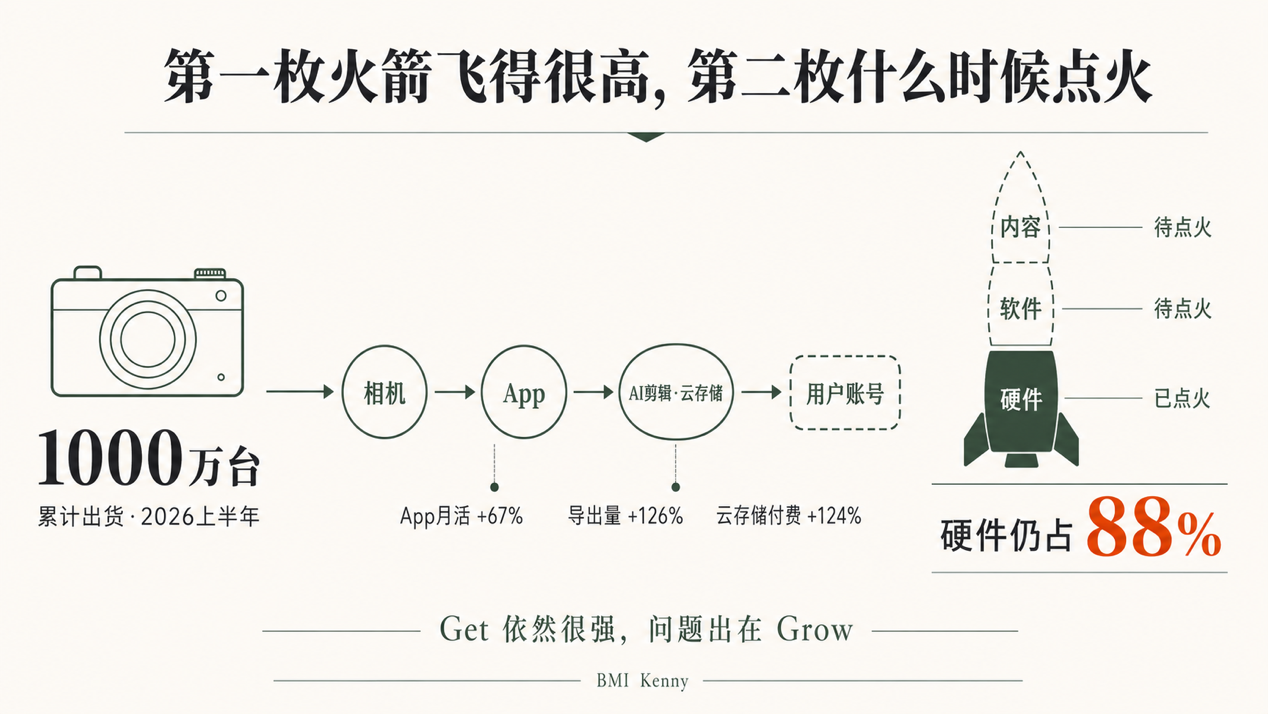
拉新、留客,它都做得不错。今年上半年,全景及运动相机累计出货突破 1000 万台,全球零售网络超过 1 万家门店;6 月 App 月度用户同比涨 67%,云存储付费用户涨 124%。(新浪财经)
卡住的是第三步,就是把客户群做大、让老客户复购、做转介绍。
原来它的产品就一台全景相机。现在要让客户再掏钱,得买它的无人机、买它的手持相机、买它的拇指相机。可一个普通人已经有了一台全景相机,为什么还要把全系列都买齐?买来干嘛呢?
老客户未必会再购置。
而且让老客户再买一台3000元设备,背后可能重新需要研发、开模、采购、生产、备货、运输、广告、售后。
收入增加了,复杂度也跟着增加。
这就是为什么我反而觉得,影石半年报里面App、AI剪辑、云存储那些现在看起来还不算大的数据,可能比再发布一个新品更值得长期关注。
因为直到今天,硬件仍然占据绝对大头。
反倒是在软件、AI 上,它以前只做全景相机的时候,已经攒了不少东西。那些地方要是继续往深里挖,机会还不少。这才是它从老客户身上真正能赚到钱的地方。可惜它现在把劲儿都使在卖新硬件上了。
财报里看得很清楚:2025 年主营收入里,消费级智能影像设备占约 88%,今年上半年还是 88%。它财务上,依然是家卖硬件的公司。(新浪财经)
我去年那篇文章里曾经把影石未来的商业模式总结成“硬件—软件—内容”的三级火箭。
一年以后再看,我觉得这句话方向未必错。
只是第一枚硬件火箭已经飞得很高,第二枚火箭还没有真正接过增长。
四、这不是影石一个人的问题
很多从蓝海里跑出来的公司,一旦上市,都会撞上同一道题:要不要换品类。
Lululemon 就是。它当年锁定一群非常明确的女性,靠一条瑜伽裤把市场打爆,市值一度冲到 374 亿美元,超过阿迪达斯,成了全球市值第二的运动品牌。(Reuters)可上市之后要讲新故事,就开始拓品类:衣服、男装、鞋,一层层往上加。
加到后来你会发现一个问题:你还是原来那个 Lululemon 吗?就在这个空档,对手抢走了它原本的地盘。
真正值得警惕的是:
一家靠鲜明定位成功的公司,扩张到最后,客户突然说不清楚为什么非得买你。
这才危险。
影石也踩进了同一个坑。它不停做无人机、手持相机、拇指相机,结果一头撞进了一个对手最擅长的场子。那个对手叫大疆。
大疆已经那么强了,你还能比大疆更强吗?
五、过去我夸它蓝海,现在它自己进了红海
最后说说我自己的判断。
过去我用蓝海战略评价影石,把它捧得很高。现在再看,它其实已经进红海了。
它靠做窄把自己做活、做大,现在却要放下原来那套,去把业务铺大。可它忽略了之前「做强」这件事。一家公司如果只是大而不强,它的很多业务会被人一一切割。
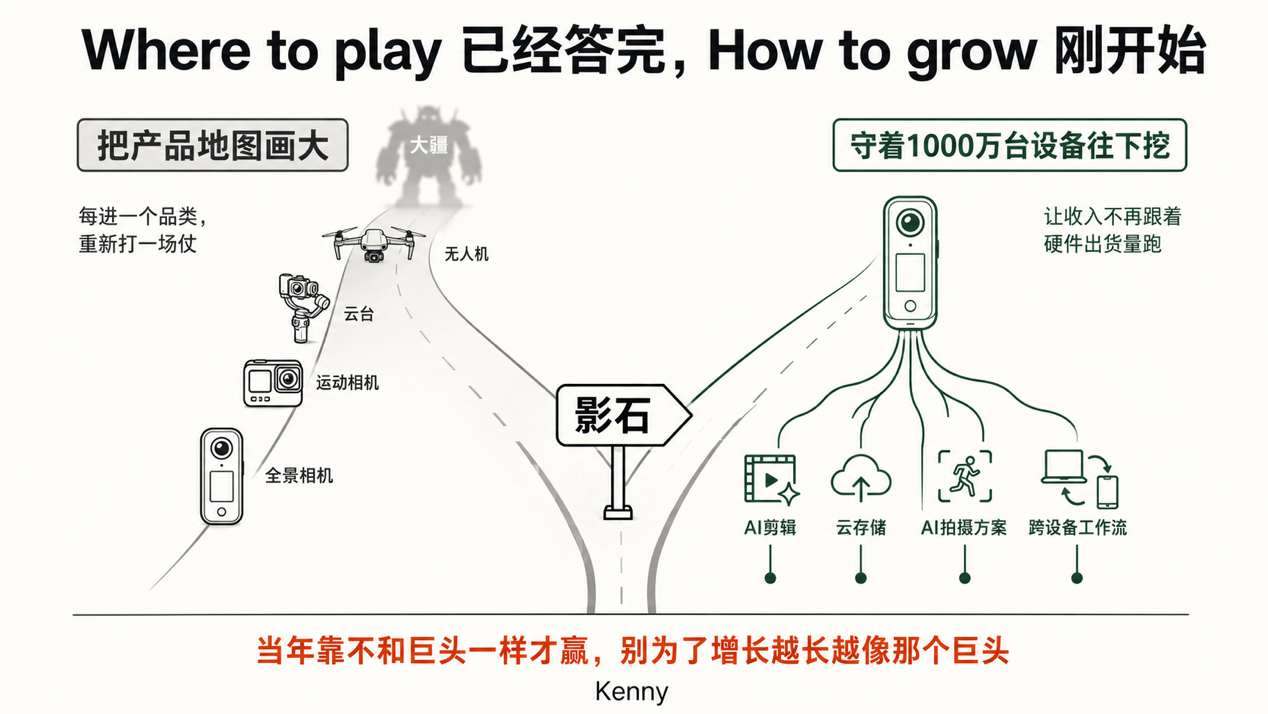
过去拆影石,我关心的就一道题:它去哪儿竞争,位置选没选对。蓝海战略讲的就是这个,Where to play。影石答得很漂亮,自己挖出了一片没人抢的市场。
可一年过去,这道题已经换了:位置选对之后,接下来怎么长,这才是真正难的,How to grow。
影石把 Where to play 答得太好,好到所有人都以为它稳了。可 How to grow 这题,它现在才刚开始交卷,卷子上写满了「做更多」。做更多,不等于长得更好。
影石现在遇到的,是个很大的挑战。很多类似的公司都一样:在某个品类里脱颖而出,到后面拼命拓品类、做大,最后倒闭,或者惨淡出场。
怎么办?我会继续盯着它看。